Serasa: Consulta CPF e Score
- 320.11KAvaliações
- 4,6
- Desenvolvedor
- Serasa Experian
- Lançado
- 25 de nov. de 2015
Capturas de tela
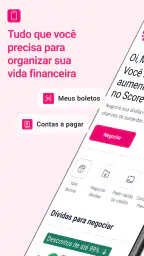
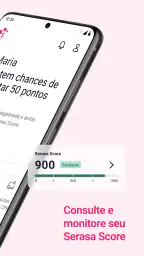
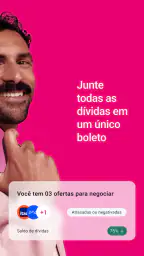
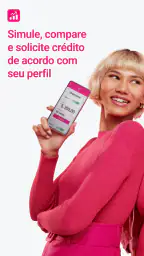
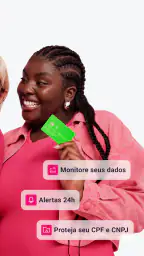
Eu usei o Serasa: Consulta CPF e Score como uma ferramenta de finanças pessoais, e minha impressão é que ele faz mais sentido para quem quer acompanhar a própria situação financeira com frequência, não apenas consultar um número uma vez. O aplicativo reúne consulta de CPF, acompanhamento de Score, pedidos de cartão ou empréstimo e uma carteira digital em um só lugar. Essa combinação é prática, mas também exige atenção para separar o que é consulta gratuita do que pode envolver uma contratação ou compra dentro do app.
Desenvolvido pela Serasa Experian, o aplicativo está disponível gratuitamente e tem classificação livre. Ele aparece na categoria de finanças, alcançando mais de 100 milhões de instalações e uma média de 4,6 estrelas entre cerca de 868 mil avaliações. Esses números mostram uma adoção muito ampla, mas não substituem a análise do que realmente serve para o seu caso: consultar informações, acompanhar mudanças e tomar decisões com mais contexto.
Como o aplicativo funciona no uso cotidiano
A primeira coisa que eu faria ao instalar é entrar diretamente na área de consulta do CPF e do Score. O fluxo é mais útil quando você encara o aplicativo como um painel de acompanhamento, e não como uma promessa de aprovação imediata de crédito. Ver o Score pode ajudar a entender como uma instituição financeira talvez enxergue seu perfil, mas não transforma automaticamente uma solicitação de cartão ou empréstimo em aprovação.
Essa distinção é importante porque o aplicativo coloca serviços diferentes próximos uns dos outros. De um lado, há o acompanhamento da vida financeira; de outro, aparecem ofertas e caminhos para solicitar produtos de crédito. Eu prefiro consultar primeiro a situação do CPF, observar o Score e só depois avaliar qualquer proposta. Essa ordem reduz a chance de tomar uma decisão por impulso apenas porque uma oferta apareceu na tela.
Em um cenário comum, imagine alguém que pretende financiar um eletrodoméstico e quer se preparar antes de conversar com uma loja. Em vez de fazer várias tentativas sem saber como está sua situação, essa pessoa pode usar o app para verificar o CPF, acompanhar o Score e organizar melhor a expectativa. O resultado não garante uma condição específica, mas ajuda a chegar à negociação com uma noção mais clara do próprio momento.
Outro uso interessante é acompanhar uma mudança depois de quitar ou renegociar uma dívida. Eu não trataria o Score como um placar para verificar a todo instante, porque alterações financeiras não devem ser interpretadas de maneira apressada. O valor está em observar o conjunto da situação e usar a informação para planejar os próximos passos, não em procurar uma variação isolada como se ela fosse uma resposta definitiva.
O que é gratuito e onde entra o custo
O app é gratuito para baixar, o que facilita começar a consultar seus recursos básicos sem pagar pela instalação. Ao mesmo tempo, existem compras dentro do aplicativo que variam de R$ 6,90 a R$ 299,90 por item. Para mim, esse é o ponto que merece mais atenção: o preço de entrada é zero, mas isso não significa que todos os caminhos, ofertas ou serviços apresentados tenham o mesmo custo.
Eu recomendaria ler com calma a tela de cada contratação antes de confirmar qualquer coisa. O usuário precisa distinguir uma consulta ou acompanhamento de um produto financeiro solicitado pelo próprio aplicativo. Também vale observar se a ação leva a uma compra, a uma proposta de crédito ou a algum recurso pago. Essa separação é especialmente importante para quem instalou o app apenas para consultar o CPF e não pretende contratar nada.
O valor pago, portanto, depende do que a pessoa realmente pretende fazer. Para quem quer somente acompanhar CPF e Score, a gratuidade do aplicativo torna o teste simples. Para quem está interessado em recursos adicionais ou em uma oferta específica, a decisão deve ser feita caso a caso, considerando o custo exibido no momento e a utilidade concreta para aquela necessidade. Eu não pagaria apenas para sentir que estou “melhorando” minha vida financeira; pagaria somente se o recurso resolvesse um problema definido.
Essa forma de avaliar evita uma confusão comum entre preço e valor. Um aplicativo gratuito pode ser muito útil quando ajuda a detectar uma pendência ou a organizar uma decisão. Da mesma forma, uma compra barata pode não valer a pena se não mudar nada na prática. No caso deste app, o melhor retorno tende a vir do acompanhamento consciente, enquanto as ofertas de crédito devem ser comparadas com alternativas externas antes da confirmação.
O que ele entrega melhor do que as alternativas tradicionais
A principal vantagem está na concentração de tarefas. Sem o aplicativo, uma pessoa pode acabar alternando entre páginas, aplicativos bancários, mensagens e anotações para entender sua situação. Aqui, a consulta do CPF, o Score, as possibilidades de cartão ou empréstimo e a carteira digital ficam reunidos no mesmo ambiente. Eu considero isso mais conveniente para quem ainda não criou uma rotina financeira organizada.
Em comparação com consultar apenas o aplicativo do banco, a proposta é mais ampla. O banco costuma mostrar principalmente a relação do cliente com aquela instituição, enquanto o Serasa funciona como um ponto de acompanhamento ligado ao CPF e ao histórico consultado dentro de sua própria experiência. Por outro lado, o banco continua sendo mais adequado para movimentações da conta, pagamentos e detalhes de produtos já contratados. Um não substitui completamente o outro.
Também vejo diferença em relação a uma consulta ocasional feita no navegador. O aplicativo favorece o hábito de voltar ao mesmo lugar e acompanhar a evolução ao longo do tempo. Isso pode ser útil para quem está tentando sair de uma fase de desorganização, desde que o acompanhamento não vire ansiedade. Minha sugestão é escolher um momento regular para verificar a situação e anotar decisões importantes, em vez de abrir a tela repetidamente sem um objetivo.
Uma dica menos óbvia é usar a carteira digital como parte de uma estratégia de separação mental entre consulta e ação. Primeiro, a pessoa entende sua situação; depois, decide se precisa movimentar dinheiro, pagar algo ou considerar uma oferta. Manter essas etapas separadas ajuda a evitar que uma tela de crédito conduza automaticamente a uma contratação. A carteira pode ser conveniente, mas não elimina a necessidade de conferir valores, destinatários e condições antes de concluir uma operação.
Limitações que influenciam a decisão
O aplicativo não deve ser tratado como um consultor financeiro completo. Ele pode centralizar informações e apresentar caminhos, mas a decisão de assumir uma dívida continua exigindo comparação de juros, prazo, valor total e impacto no orçamento. Se você procura uma ferramenta para montar um planejamento detalhado de receitas e despesas, talvez precise complementar o uso com uma planilha ou outro recurso específico para orçamento.
Também existe um risco de interpretar o Score de forma simplista. Uma pontuação melhor pode ser desejável, mas ela não é uma aprovação garantida nem substitui a análise de cada instituição. Eu teria cuidado especial com a ideia de contratar um cartão ou empréstimo apenas porque o aplicativo exibiu uma possibilidade. Antes de aceitar, compararia a proposta com o banco atual e com outras opções, verificando o custo total e não apenas a parcela anunciada.
Outra possível fonte de fricção é o excesso de caminhos para quem queria apenas uma consulta rápida. O usuário pode entrar para verificar o CPF e encontrar, na mesma jornada, ofertas e serviços adicionais. Isso não torna o app ruim, mas exige disciplina. Se o objetivo for somente monitoramento, eu ignoraria as áreas comerciais até entender exatamente o que estou procurando.
Há ainda uma questão de privacidade prática: informações financeiras e de identificação merecem cuidado em qualquer aplicativo. Eu evitaria fazer consultas em aparelho compartilhado, manteria o sistema atualizado e prestaria atenção às telas de confirmação. Não é necessário transformar o uso em algo complicado, mas é prudente tratar o acesso como sensível, especialmente quando a carteira digital e solicitações de crédito estão no mesmo ambiente.
Para quem o uso realmente compensa
Eu recomendaria o aplicativo a quem quer uma visão centralizada do CPF e do Score, está começando a organizar a vida financeira ou precisa acompanhar uma mudança depois de resolver uma pendência. Ele também pode ser útil para quem prefere uma experiência simples no celular, sem depender de várias ferramentas diferentes para iniciar esse acompanhamento.
Ele tende a entregar mais valor para pessoas que sabem qual pergunta querem responder. “Meu CPF está regular?”, “houve alguma mudança no meu Score?” ou “quero comparar uma possibilidade de crédito com calma” são objetivos claros. Quando o usuário entra com uma pergunta definida, fica mais fácil aproveitar a consulta e evitar compras ou contratações que não estavam nos planos.
Eu seria mais cauteloso para recomendar o app a quem procura apenas um gerenciador completo de orçamento doméstico. A presença de carteira digital e de ofertas de crédito não significa que ele substitua uma ferramenta dedicada a controlar categorias, metas, contas recorrentes e planejamento mensal. Nesse caso, ele pode funcionar como complemento, mas não como centro de toda a organização financeira.
Também não é a melhor escolha para quem tende a aceitar a primeira oferta de empréstimo que aparece. O aplicativo pode facilitar o acesso a uma solicitação, mas facilidade não é sinônimo de economia. Para esse perfil, eu recomendaria primeiro estabelecer um limite de parcela, calcular quanto será pago no total e comparar alternativas. Se a pessoa não pretende fazer essa análise, é melhor não usar a área de crédito como atalho.
Um terceiro grupo que pode se beneficiar é quem está ajudando um familiar a entender o próprio CPF. Nesse caso, eu usaria o aplicativo junto com a pessoa, explicando a diferença entre consultar, acompanhar e contratar. Essa conversa é importante porque termos financeiros podem parecer simples na tela, mas ter consequências reais quando alguém confirma uma proposta sem compreender o compromisso.
Minha conclusão sobre custo e utilidade
Depois de considerar o funcionamento, eu vejo o Serasa como uma boa porta de entrada para acompanhamento financeiro no celular. O download é gratuito, a proposta é direta e a combinação de consulta de CPF, Score, carteira digital e acesso a solicitações deixa a experiência mais completa do que uma consulta isolada. A reputação expressa pela média de 4,6 estrelas e pelo volume de usuários também indica que ele atende a uma necessidade bastante comum.
Minha recomendação, porém, vem com uma condição: use a parte gratuita como ferramenta de informação e trate qualquer compra ou contratação como uma decisão separada. As compras internas, que podem ir de R$ 6,90 a R$ 299,90 por item, tornam essencial conferir o que está sendo adquirido. Eu não consideraria o preço baixo ou a conveniência suficientes para aceitar uma proposta sem comparar o custo total.
O aplicativo foi lançado em 25 de novembro de 2015 e, na versão 9.98.2, continua direcionado a uma tarefa que muita gente precisa resolver: entender melhor a própria situação financeira. Ele exige Android 7.0 ou superior, e sua classificação livre amplia o público que pode utilizá-lo. Para mim, o ponto forte não está em prometer uma solução instantânea, mas em colocar informações importantes ao alcance de quem decide usá-las com calma.
Em resumo, eu instalaria se quisesse acompanhar CPF e Score em um único lugar, especialmente antes de tomar uma decisão financeira relevante. Eu pularia a instalação se procurasse apenas um orçamento detalhado ou se soubesse que poderia aceitar crédito por impulso. O melhor valor do app está na consulta consciente, não na contratação automática. Usado dessa maneira, ele é uma ferramenta gratuita e prática; usado sem comparar custos e condições, pode apenas acelerar uma decisão que merecia mais reflexão.
Destaques
- Consulta rápida do CPF e do Score diretamente pelo celular.
- Alertas ajudam a acompanhar mudanças no perfil financeiro.
- Oferece negociação de dívidas com possíveis descontos.
- Interface simples
- adequada para usuários com pouca experiência.
- Permite consultar ofertas de crédito disponíveis no aplicativo.
Limitações
- Alguns recursos exigem cadastro completo e validação de identidade.
- As ofertas de crédito podem variar conforme o perfil do usuário.
- É necessário fornecer dados pessoais para utilizar várias funções.
- Nem toda dívida ou informação financeira é atualizada imediatamente.
- Notificações e ofertas podem ser frequentes para alguns usuários.
Perguntas frequentes
O que é o aplicativo Serasa: Consulta CPF e Score?
O Serasa: Consulta CPF e Score é o aplicativo oficial da Serasa para acompanhar informações relacionadas ao CPF, consultar o Serasa Score e verificar possíveis pendências financeiras. Durante o uso, também é possível encontrar ofertas de negociação de dívidas, consultar dados do Cadastro Positivo e acessar serviços de proteção ao consumidor. A disponibilidade de cada recurso pode variar conforme o perfil e a situação cadastral do usuário.
É seguro consultar meu CPF e meu Score pelo aplicativo Serasa?
O aplicativo foi desenvolvido para oferecer acesso aos serviços da Serasa por meio de uma conta protegida, mas é importante tomar alguns cuidados. Baixe somente a versão oficial nas lojas Google Play ou App Store, confira o nome do desenvolvedor e evite compartilhar senha, códigos de confirmação ou dados bancários. A Serasa pode solicitar informações para confirmar sua identidade, especialmente em consultas e negociações.
A consulta do CPF ou do Serasa Score diminui minha pontuação?
Consultar o próprio CPF e acompanhar o Serasa Score pelo aplicativo não reduz a pontuação de crédito. O Score é calculado com base em diferentes fatores, como histórico de pagamentos, relacionamento financeiro e comportamento de crédito. No entanto, pedidos frequentes de crédito feitos a empresas podem ser considerados na análise de algumas instituições. Por isso, é importante diferenciar a consulta pessoal da solicitação de empréstimos ou cartões.
Posso negociar dívidas diretamente pelo aplicativo Serasa?
Sim. Quando existem ofertas disponíveis para o seu CPF, o aplicativo pode apresentar opções de negociação, incluindo descontos, formas de pagamento e parcelamentos definidos pelas empresas credoras. Antes de confirmar qualquer acordo, leia atentamente o valor total, as datas de vencimento e as condições apresentadas. O pagamento da negociação não deve ser feito fora dos canais oficiais, e a baixa da pendência pode levar algum tempo após a compensação.
O aplicativo Serasa é gratuito ou possui serviços pagos?
O download do aplicativo e o acesso a diversas funções básicas, como consulta do Score e acompanhamento do CPF, geralmente são gratuitos. Entretanto, algumas ofertas ou serviços adicionais podem ter condições específicas, cobrança ou contratação separada, dependendo do produto escolhido. Antes de aceitar qualquer serviço, verifique claramente os valores, a recorrência e as regras. Também é recomendável manter o aplicativo atualizado para visualizar as informações mais recentes.


